
親の土地に家を建てる いわきの家づくり|土地代が浮く分、何にお金をかけられるか
「土地は親のものがあるので、その分安く建てられますよね」
窓口でよくいただくお話です。結論から申し上げると、土地を買う費用がかからないのは事実です。いわき市内で土地から買う場合、土地代は地区によって大きく違います。その分がまるごと不要になるのですから、これは大きい。
ただ、もうひとつ申し上げておきたいことがあります。浮いた土地代が、そのまま丸ごと自由に使えるわけではないということです。親の土地に建てるときには、土地を買う方には発生しない費用がいくつか出てきます。そこを先に引いてから、残りをどこに回すかを考える。この順番で整理できると、あとから慌てずに済みます。
私は住宅業界に約10年おり、そのうち長く相談の現場に立ってきました。今回は税金・費用・名義の3つを、実際にご相談を受ける順番でお話しします。
※ 本記事は2026年9月時点の一般的な整理です。引用した国税庁の各ページはいずれも令和7年4月1日現在の法令等にもとづくものです。税制の適用可否はご家庭ごとの事情によって変わりますので、個別の判断は税理士・司法書士にご確認ください。
税金の話は、はじめに2つだけ
親の土地の話になると、税金の論点はいくらでも出てきます。ただ、はじめから細かく追いかけても混乱するだけですので、窓口では次の2つだけをお伝えしています。
1. 地代を払わずに借りるなら、土地をもらったことにはなりません
「土地を使わせてもらうと、贈与税がかかるのでは」というご不安をよくいただきます。ここは、地代も権利金も払わずに親の土地を借りてその上に家を建てるのであれば、土地を使う権利の価額はゼロとして扱われ、贈与税はかかりません(国税庁 No.4552 親の土地に子供が家を建てたとき)。
ひとつだけ頭の隅に置いておいていただきたいのは、この場合の土地は、相続のときに親御さんがご自身で使っている土地と同じ評価になるという点です。「子が家を建てているのだから、その分安くなるだろう」とはならない、ということだけご承知おきください。
2. 名義を先に移すなら「相続時精算課税」という選択肢があります
土地の名義を、親御さんがお元気なうちに子へ移しておきたい。そうお考えのご家庭で実際によく使われているのが相続時精算課税です。原則として60歳以上の父母・祖父母から18歳以上の子・孫への贈与について選べる制度で、累計2,500万円までの特別控除があり、超えた分には一律20%の贈与税がかかります。
使いやすい制度ではあるのですが、名前のとおり「あとで精算する」仕組みです。先に知っておいていただきたい注意点を3つだけ挙げます。
| 注意点 | どういうことか |
|---|---|
| 一度選ぶと、元に戻せません | その親御さんからの贈与は、選んだ年以降ずっとこの制度になります。毎年少しずつ渡していく暦年課税に変更することはできません |
| 相続のときに足し戻します | 贈与した土地は、相続税を計算するときに相続財産へ加算します(原則として贈与時の価額)。税金がなくなる制度ではなく、贈与税と相続税を通して精算する制度です |
| 届出と申告が必要です | 最初に贈与を受けた年の翌年2月1日から3月15日までに「相続時精算課税選択届出書」を出す必要があります。特別控除も、期限内の申告があってはじめて受けられます |
どちらのかたちがご家庭に合うかは、親御さんの資産の全体像や、ご兄弟がいらっしゃるかどうかで変わります。一般論で決められるところではありませんので、当社は相続関係にも強い税理士と連携しており、土地・お金・税金・登記をワンストップでご相談いただけます。金額が大きくなりそうな場合は、間取りの打ち合わせが始まる前に一度整理しておくと安心です。
建築資金を親から出してもらうなら、期限があります
土地は親のもの、建築費の一部も親に出してもらう。このかたちをお考えの方は、期限にご注意ください。
父母や祖父母から住宅取得のための資金をもらう場合、一定の要件を満たすと贈与税が非課税になる制度があります。金額は省エネ等住宅で1,000万円まで、それ以外の住宅で500万円までです。
そしてこの制度の適用期間は、2026年12月31日までとされています。
(概要)令和6年1月1日から令和8年12月31日までの間に、父母や祖父母など直系尊属からの贈与により、自己の居住の用に供する住宅用の家屋の新築、取得または増改築等(以下「新築等」といいます。)の対価に充てるための金銭(以下「住宅取得等資金」といいます。)を取得した場合において、一定の要件を満たすときは、次の非課税限度額までの金額について、贈与税が非課税となります(以下「非課税の特例」といいます。)。
(非課税限度額)贈与を受けた人ごとに省エネ等住宅の場合には1,000万円まで、それ以外の住宅の場合には500万円までの住宅取得等資金の贈与が非課税となります。
国税庁 No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税(令和7年4月1日現在法令等)
注意していただきたいのは、受贈者の要件のひとつに「贈与を受けた年の翌年3月15日までに住宅取得等資金の全額を充てて住宅用の家屋の新築等をすること」がある点です。お金を受け取るタイミングと、工事の進み方の両方を見ておく必要があります。今から間に合うかどうかは、着工の時期次第です。
見落とされやすい要件が、もう3つあります
ひとつめは住むタイミングです。贈与を受けた年の翌年3月15日までにその家屋に居住するか、その後遅滞なく居住することが確実であると見込まれることが要件です。翌年12月31日までに居住していないときは、原則として適用を受けられず、修正申告が必要になります。
ふたつめは申告です。この特例は、贈与税が0円になる場合でも、贈与を受けた年の翌年2月1日から3月15日までに贈与税の申告書を出さないと適用を受けられません。「非課税だから何もしなくてよい」ではない、という点は必ず押さえておいてください。
みっつめは床面積です。新築または取得した住宅の登記簿上の床面積が40平方メートル以上240平方メートル以下であることが要件になっています。敷地に余裕のある親御さんの土地では大きめに建てられる分、上限側に近づくことがあります。プランを詰める前に確認しておくと安心です。
制度の延長が今後あるかどうかは、この時点では分かりません。「まだ先だから」と置いておける話ではない、とだけお伝えしておきます。
土地代は浮いても、これは出ていきます
ここからが、この記事でいちばんお伝えしたいところです。
親の土地に建てる場合、土地を買う方には発生しない費用と確認事項が出てきます。しかも、契約の直前ではなく、計画の初期に分かっていないと予算が組み直しになる種類のものばかりです。まずは代表的な費用6つを図にまとめました。
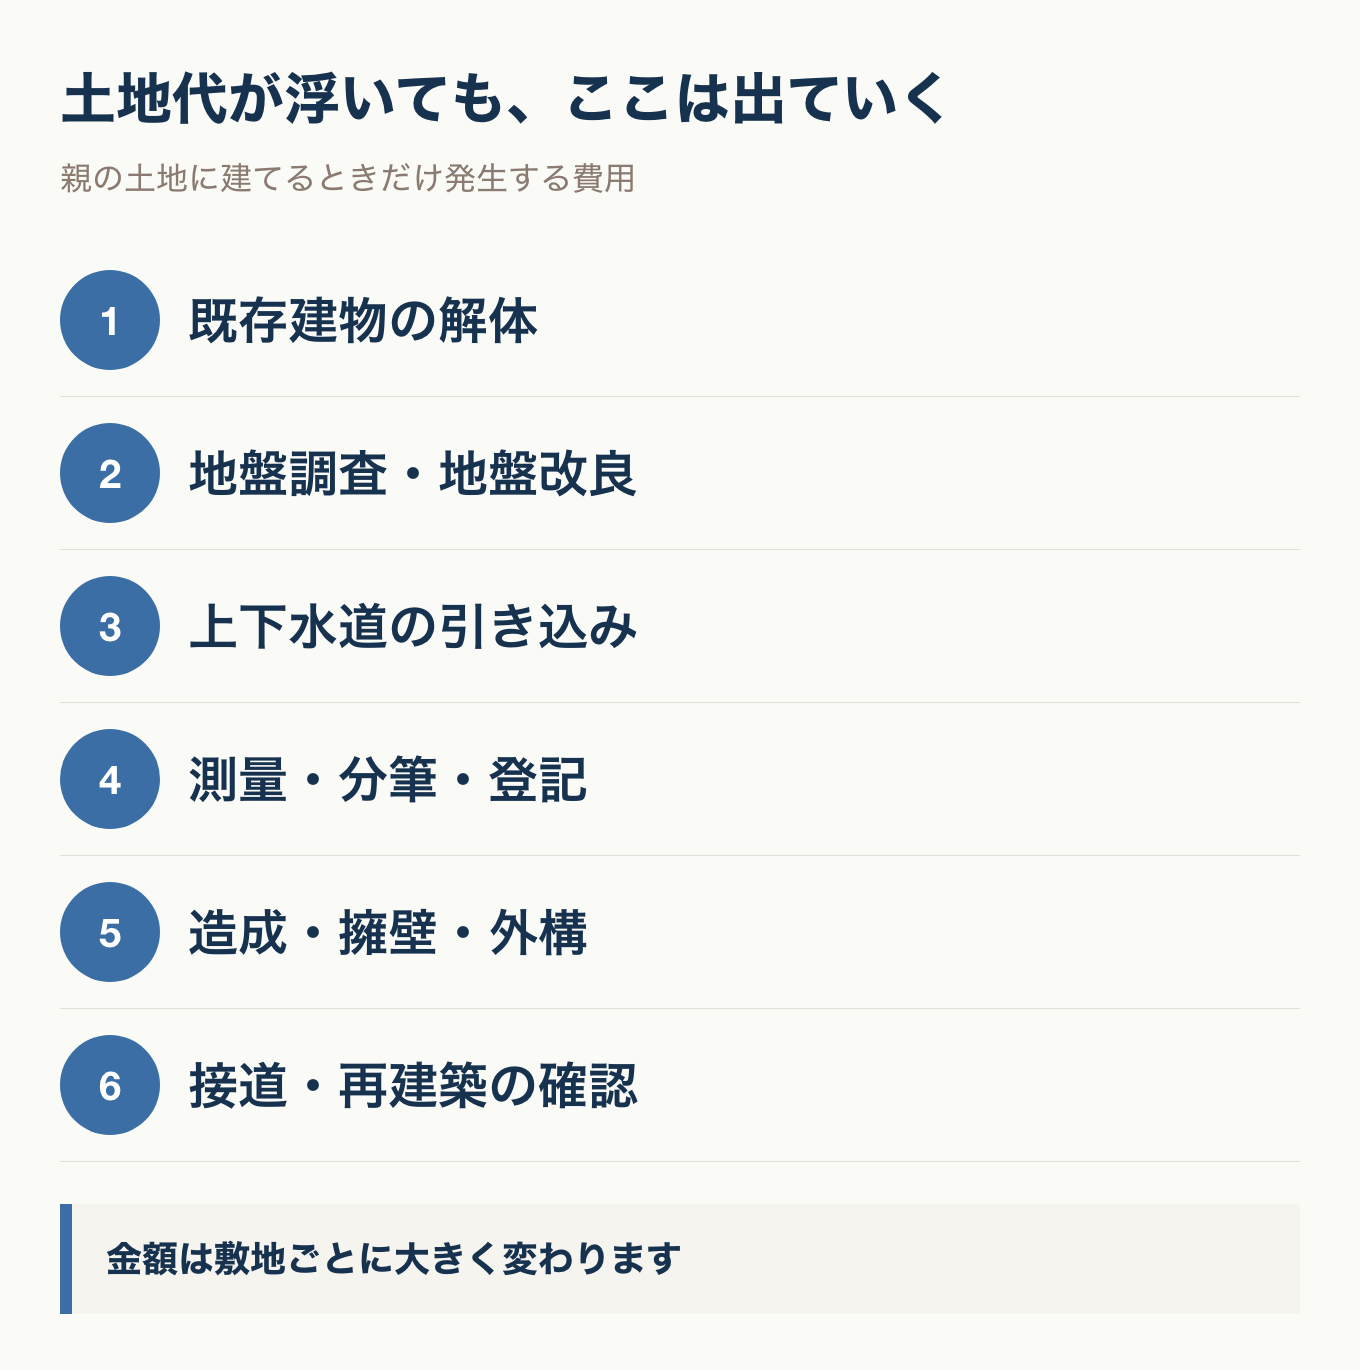
この6つに、費用ではありませんが先に確かめておかないと計画そのものが止まる確認事項を2つ足して、表にまとめます。
| 出ていく費用・確認事項 | なぜかかるのか・どこで変わるのか |
|---|---|
| 既存建物の解体 | 古い母屋・納屋・車庫・ブロック塀などがある場合。木造か、基礎の状態はどうか、重機が入れる道幅かで大きく変わります。井戸や浄化槽が出てくることもあります |
| 地盤調査・地盤改良 | 調査してみないと要否が分かりません。田畑だった土地、造成の新しい土地、水路が近い土地は改良が必要になりやすい傾向があります |
| 上下水道の引き込み・口径変更 | 母屋と分ける場合、新たに引き込みが必要です。前面道路のどこに本管があるか、道路を掘る必要があるかで金額が動きます。浄化槽エリアかどうかも確認が要ります |
| 測量・分筆・登記 | 敷地を分ける場合や、境界がはっきりしていない場合に必要です。隣地の方の立会いが要るため、時間もかかります。なお母屋を残したまま別棟を建てるときは、登記上の分筆とは別に、建築確認のうえで敷地を分ける線を引く必要があります。この線の引き方で、それぞれの接道条件と建てられる大きさが決まります |
| 造成・擁壁・外構 | 高低差のある敷地、古い擁壁がある敷地は要注意です。庭だった場所は、樹木の伐採や残土の処分も出てきます |
| 地目の確認・農地転用 | 親御さんの土地の一部が登記地目「田」「畑」のままだと、そのままでは家を建てられません。農地転用の手続き(いわき市農業委員会)が必要で、申請には受付締切日があります。事前相談が案内されていますので、早めに動いておくのが安全です |
| 区域区分・接道・再建築の確認 | 費用というより前提の確認です。広い敷地でも、道路への接し方によっては希望の建物が建てられないことがあります。またいわき市の開発許可制度では、市街化調整区域は建築行為を含むすべての開発に許可が必要で、できるものとできないものがあります |
金額の幅は、正直に申し上げて敷地ごとにまったく違います。ここは「相場はいくらですか」に一般論でお答えするのが難しい項目です。ほとんど発生しないお宅もあれば、解体と地盤改良が重なって建物の予算を組み直すことになるお宅もあります。金額は、ご自身の敷地で見積もりを取ってはじめて決まるとお考えください。
ですので、順番としてはこうです。計画を詰める前に、敷地を見てもらって、この8つの見当をつける。それから「浮いた分でいくら回せるか」を計算する。逆にすると、間取りを決めたあとで予算が足りなくなります。
残った分は「あとから変えられないもの」へ
さて、ここまで引いて、それでも土地代が浮いた分は残ります。何に回すか。
私がいつもお伝えしているのは、あとから変えられないものを優先しましょうということです。
| あとから変えにくいもの | あとからでも変えられるもの | 考え方 |
|---|---|---|
| 断熱・気密の性能 窓の仕様 耐震性能・構造 基礎・軀体 建物の配置と向き |
キッチン・浴室などの設備 内装材・クロス 照明・カーテン 外構・植栽 太陽光の後載せ |
左側は工事をやり直さないと変えられません。右側は住みながら順に手を入れられます。予算を削るなら右側から |
とくに断熱と窓は、光熱費というかたちで毎月効いてきます。いわきの日照と夏の遮熱については別記事で詳しく整理していますので、あわせてご覧ください。
建物の配置も、あとから動かせないものの筆頭です。親の土地は敷地が広いことが多く、選択の幅があります。広いからこそ、どこに置くかで日当たりも風の抜けも、母屋との距離感も変わります。「余っているところに建てる」で決めてしまうと、もったいないことになります。
名義をどうするか、3つのパターン
ご相談の中で、長く時間をかけてお話しするのがここです。
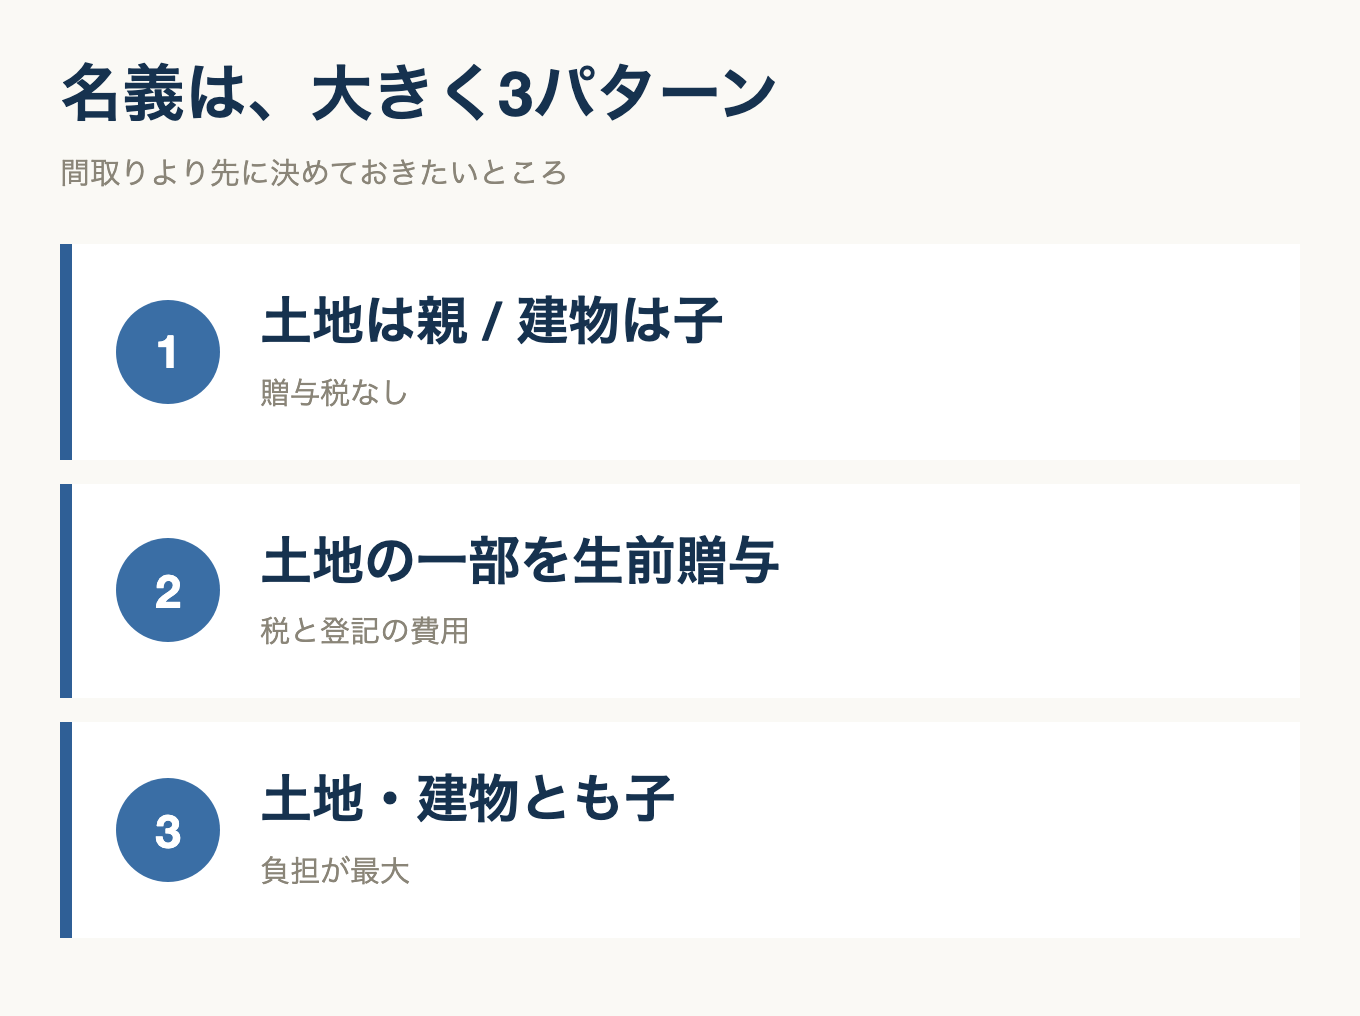
| パターン | 内容 | 向いているご家庭・注意点 |
|---|---|---|
| 1. 土地は親のまま 建物は子 (使用貸借) |
土地は親御さんの名義のままで、建物だけを子の名義にするかたちです。贈与税はかからず、手続きも軽くて済みます | まずはここから検討します。相続のときに土地をどう分けるかは、別途決めておく必要があります。住宅ローンでは建物だけでなく土地にも担保(抵当権)の設定を求められることが一般的です。その場合、土地の所有者である親御さんご自身が担保提供者として契約の当事者になり、実印と印鑑証明書、金融機関での意思確認が必要になります。「口頭で了解をもらっている」だけでは手続きが進みません。取扱いは金融機関によって異なりますので、事前審査を出す段階で親御さんに具体的にお話ししておくことをお勧めします |
| 2. 土地の一部を 生前に贈与 |
建てる部分だけを分筆して子に移す方法のほか、分筆せずに持分で移す方法もあります | 名義がはっきりするので、兄弟間の話は整理しやすくなります。一方で贈与税・登記費用・不動産取得税がかかります。相続時精算課税を使うかどうかも含めて、税理士と試算してからの判断になります。分筆する場合は、線の引き方で接道の条件や建ぺい率、母屋側の将来の建て替えの可否まで変わります。分筆の登記は土地家屋調査士、名義を移す登記は司法書士と担当が分かれますので、順番も含めて先に相談しておくと手戻りがありません |
| 3. 土地・建物とも 子の名義 |
土地を買い取る、または全体を贈与で受けるかたちです | 名義はすっきりしますが、資金と税負担は大きくなります。親御さん側には譲渡所得の課税が生じ、マイホームを売ったときの3,000万円の特別控除は、親子など「特別の関係がある人」への譲渡には使えません。また、時価より著しく低い価額で売買すると、その差額が贈与とみなされることがあります。親子間の売買は住宅ローンの取扱いも金融機関によって異なりますので、資金の組み方から先に確認が必要です |
どれが正解ということはありません。ご家族の人数、他のご兄弟の状況、親御さんの資産の全体像によって変わります。ですので、間取りの打ち合わせが始まる前に、税理士・司法書士を交えて一度整理しておくことをお勧めしています。建ててしまってからでは、選べる選択肢が減ります。
ご兄弟がいるなら、建てる前に一度話しておく
最後に、税金でも費用でもない話をひとつ。
親の土地に家を建てたあと、揉めるご家庭とそうでないご家庭があります。私の経験では、その差は金額よりも、事前に話がされていたかどうかにあります。
「実家の土地に建てさせてもらった」という事実は、ご兄弟から見ると「先に取った」と映ることがあります。ご本人にそのつもりがまったくなくてもです。そして多くの場合、その話が出てくるのは相続のとき、つまり親御さんが間に入れなくなったあとです。
ですので、建てる前に一度、親御さんも交えてお話しされることをお勧めしています。決めるべきは、次のようなことです。
| 話しておくこと | なぜ先に話すのか |
|---|---|
| 土地を「もらう」のか「使わせてもらう」のか | この2つはまったく別の話です。言葉があいまいなまま進むと、認識がずれたままになります |
| 相続のときに、この土地をどう扱うか | 建物が建っている土地は、あとから分けるのが難しくなります |
| 他のご兄弟には、何を渡す想定か | バランスの取り方を親御さんが元気なうちに言葉にしておけると、後の負担が減ります |
| 親御さんの将来の住まい・介護をどうするか | 近くに住むことで役割が偏りがちです。前提を共有しておくほうが続きます |
気の重い話だと思います。ただ、この話を先にしておいたご家庭のほうが、そのあとの家づくりが静かに進みます。相続の場面で初めて議題になるより、ずっとよいと考えています。
まとめ
親の土地に建てるのは、いわきでは珍しくない、現実的でよい選択です。土地代が浮く分だけ、性能にお金を回せる余地が生まれます。
順番だけ、もう一度整理します。
- 地代も権利金も払わずに借りて建てる分には、贈与税はかからない
- 名義を先に移すなら相続時精算課税。ただし一度選ぶと戻せず、相続のときに足し戻す
- 親から建築資金を受けるなら、非課税枠は2026年12月31日まで。0円でも申告が要る
- 解体・地盤・水道・測量・造成、そして地目と区域区分。土地代が浮いても、ここは出ていく
- 残った分は、あとから変えられない断熱・耐震・配置へ
- 名義と兄弟の話は、間取りより先に
ここまでお読みいただいて、「うちの場合はどうなるんだろう」と思われた方が多いのではないかと思います。この分野は、敷地とご家族の事情で答えが変わります。一般論で判断せず、一度、敷地の状況とご家族の構成を前提にした整理をされることをお勧めします。
家づくりに関連する費用の考え方はいわき市で使える新築住宅の補助金・支援制度【2026年版】、資金計画の進め方は住宅ローン「事前審査」と「本審査」の違いもあわせてご覧ください。
「まだ親と具体的に話していない」「土地があるだけで、何も決まっていない」という段階でも大歓迎です。相談料は無料で、特定の金融機関や住宅会社を売り込む立場にもありませんので、安心してご利用ください。
※ 本記事は2026年9月時点の一般的な整理であり、個別の税制の適用・審査結果を保証するものではありません。税務の判断は税理士に、登記・分筆の判断は司法書士・土地家屋調査士にご確認ください。
※ 本記事の構成・キーワード設計には、情報価値研究所のreleasenoteを参考にしています。